药品包装材料是医药行业的重要组成部分,其质量直接关系到药品的安全性和有效性。2018年,中国药品包装材料行业在政策监管趋严、市场需求增长和技术进步的推动下,呈现出新的发展态势。本文将从行业现状和发展趋势两个方面进行分析。
一、行业现状
1. 市场规模持续扩大
随着中国医药市场的快速增长,药品包装材料行业市场规模稳步扩大。2018年,中国药品包装材料市场规模约为××亿元,同比增长××%。人口老龄化、慢性病发病率上升以及医疗保健意识的增强,带动了药品需求的增长,进而拉动了药品包装材料行业的发展。
2. 产品结构以塑料为主
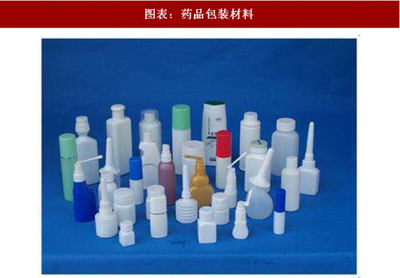
药品包装材料主要包括塑料、玻璃、橡胶、金属等。其中,塑料包装因其成本低、易加工、透明度好等优点,占据主导地位,市场份额约为××%。玻璃包装在注射剂、生物制剂等领域仍不可替代;橡胶密封件主要用于瓶装药品的密封;金属包装则多用于气雾剂和部分高端药品。
3. 行业集中度较低
中国药品包装材料行业企业数量众多,但以中小企业为主,市场集中度较低。2018年,行业前三家企业市场份额合计不足××%。多数企业规模小、技术水平不高,产品同质化严重,价格竞争激烈。
4. 监管政策趋严
国家药品监督管理局加大了对药品包装材料的监管力度。2018年,药品包装材料与容器关联审评审批制度全面实施,要求药品包装材料与药品进行关联申报,提高了行业准入门槛。《药品包装材料和容器管理办法》等法规的修订,进一步规范了行业发展。
5. 技术创新步伐加快
随着医药行业对包装材料性能要求的提高,企业加大研发投入,新型包装材料不断涌现。例如,高阻隔塑料包装、预灌封注射器、无卤素橡胶塞等产品逐渐得到应用。智能包装技术(如RFID标签、防伪包装)也开始在药品包装领域探索。
二、发展趋势
1. 市场需求稳步增长
未来几年,在医药行业持续发展的带动下,药品包装材料需求将保持增长。特别是生物药、创新药的高速发展,对包装材料的阻隔性、相容性、安全性提出了更高要求,推动高端包装材料市场扩大。
2. 行业集中度逐步提升
随着监管趋严和环保压力加大,部分落后产能将被淘汰,行业整合加速。优势企业通过技术创新和并购重组扩大市场份额,行业集中度有望逐步提高。
3. 环保型材料成为主流
环保意识的增强和政策的引导,促使药品包装材料向绿色、可回收、可降解方向发展。例如,减少PVC材料的使用,推广水性油墨、无溶剂复合技术等。
4. 关联审评审批深化
药品包装材料与药品关联审评审批制度的全面实施,将促使制药企业与包装材料企业深度合作,共同开展相容性研究,确保药品质量安全。包装材料企业需提升技术能力和质量体系,以适应新的监管要求。
5. 智能制造和个性化包装兴起
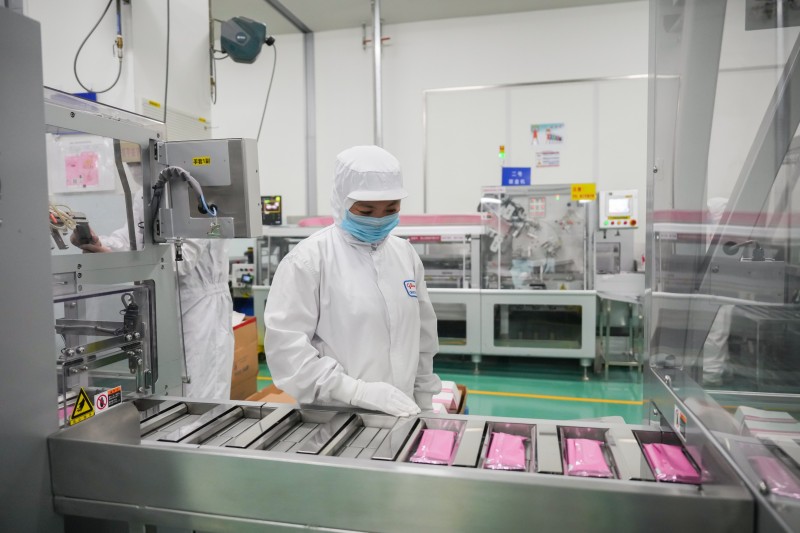
随着工业4.0的推进,药品包装材料行业将向智能化、自动化方向发展。智能制造提高生产效率和产品质量稳定性。个性化包装、小批量定制需求增加,满足精准医疗和个性化用药的需求。
2018年,中国药品包装材料行业在市场需求和监管政策的双重作用下,正处于转型升级的关键时期。企业需紧跟政策导向,加大技术创新,提升产品质量,以实现可持续发展。行业将朝着集中化、高端化、绿色化的方向迈进。